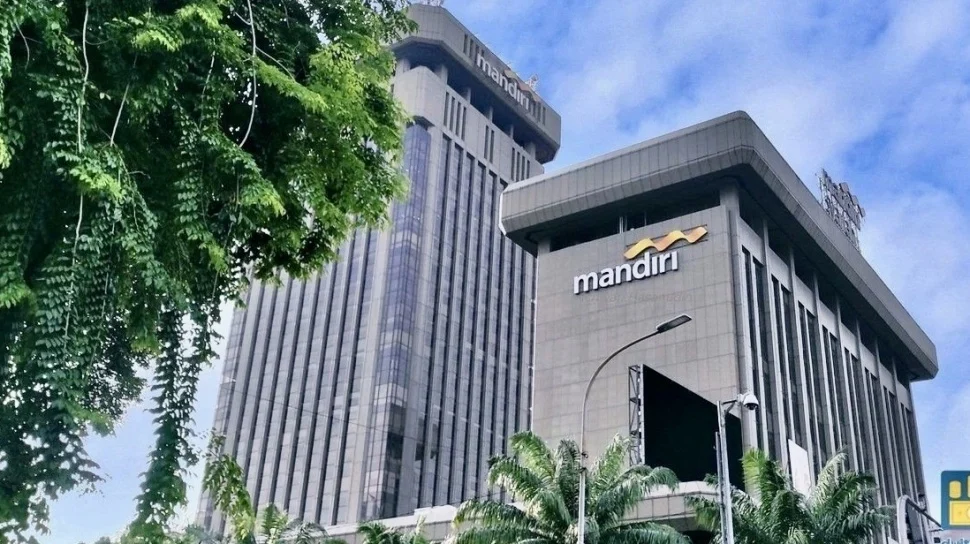
Sorothari – 19 Oktober 2026 | PT Bank Mandiri (Persero) Tbk (BMRI) angkat bicara soal pemberian fasilitas kredit kepada PT Jhonlin Baratama, perusahaan yang terafiliasi dengan bos Jhonlin Group, Andi Syamsuddin Arsyad atau Haji Isam. Kredit tersebut dijamin dengan saham dua emiten milik Haji Isam, yakni PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).
Senior Vice President Corporate Secretary Bank Mandiri, Adhika Vista, menegaskan bahwa fasilitas kredit itu bukan untuk aktivitas trading saham. Dana pinjaman disalurkan untuk mendukung pengembangan usaha, termasuk belanja modal (capital expenditure/capex) dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan penunjangnya.
Baca juga:“Fasilitas kredit diberikan dengan pertimbangan repayment capacity perusahaan dan grup usaha atau rencana jangka pendek, menengah dan panjang serta kebutuhan pembiayaan di industri batu bara dan penunjangnya,” kata Adhika dalam keterbukaan informasi, Sabtu (17/10/2026).
Adhika menambahkan, dalam memberikan kredit, Bank Mandiri juga mempertimbangkan kapasitas Jhonlin Baratama sebagai operating company yang disebut menghasilkan EBITDA dan induk dari beberapa anak perusahaan yang dapat memberikan dividen. Selain itu, perseroan mengedepankan tiga pilar kualitas kredit yang ditetapkan Otoritas Jasa Keuangan (OJK), meliputi prospek usaha, kinerja, dan kemampuan membayar.
“Pemberian fasilitas kredit juga mempertimbangkan realisasi bisnis ekosistem Jhonlin Group di berbagai industri dengan Bank, potensi bisnis ke depan, termasuk pengenaan pricing mempertimbangkan profitabilitas Bank,” jelasnya.
Selain saham JARR dan PGUN, agunan lain dalam fasilitas kredit ini adalah fixed asset dan non-fixed asset serta rekening perusahaan. Penilaian saham sebagai agunan mengacu pada Pasal 4 POJK 40 tahun 2017 dan kebijakan internal, di mana agunan saham merupakan sumber pelunasan sekunder (second way out) dan dinilai secara konservatif.
Baca juga:Tekanan Jual Asing di Saham BMRI
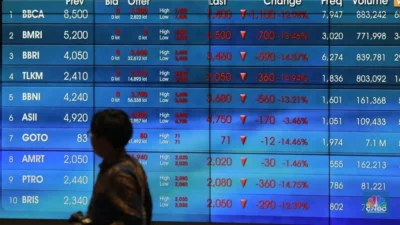
Di tengah kabar kredit jumbo tersebut, saham BMRI justru menghadapi tekanan jual dari investor asing. Data RTI Business mencatat, pada periode 12–16 Oktober 2026, BMRI mencatat net foreign sell (NFS) sebesar Rp204,3 miliar dengan harga saham berada di level Rp3.980 per saham, turun Rp20 atau 0,50%.
BMRI dan Telkom Indonesia (TLKM) menjadi dua saham dengan nilai NFS terbesar pada periode tersebut. TLKM mencatat NFS Rp161,1 miliar dengan harga turun Rp30 atau 1,33% menjadi Rp2.230 per saham. Sementara itu, GOTO mencatat NFS Rp95 miliar dan harga sahamnya anjlok 10% menjadi Rp27, disusul ANTM dengan NFS Rp67,7 miliar dan ADMR Rp67,2 miliar.
Tekanan jual asing yang lebih besar terlihat dalam sepekan terakhir. Mengacu data Stockbit Sekuritas yang diakses Minggu (18/10/2026), dana asing senilai Rp4,01 triliun keluar dari tiga bank besar, yaitu BCA, BRI, dan Mandiri. BCA mencatat arus jual bersih asing terbesar di pasar reguler Bursa Efek Indonesia (BEI) sebesar Rp1,85 triliun, disusul BRI Rp1,1 triliun dan Bank Mandiri Rp1,06 triliun.
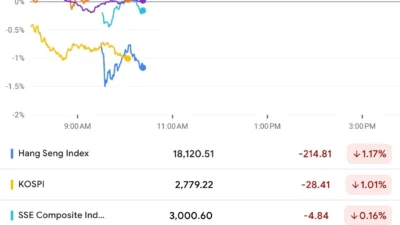
Gejolak ini tidak lepas dari sentimen Morgan Stanley Capital International (MSCI) yang mengusulkan penurunan klasifikasi pasar modal Indonesia dari emerging market menjadi standalone market. Usulan tersebut memicu kekhawatiran pasar dan memperburuk tekanan terhadap sejumlah saham unggulan, termasuk BMRI.
Baca juga:Pada perdagangan Jumat (16/10/2026), saat IHSG turun tajam di tengah sentimen MSCI, saham BCA ditutup merosot 14,8% ke level Rp5.175 per saham. Koreksi BCA berlanjut dalam sepekan dengan penurunan 14,4%, sebulan terakhir melemah 19,1%, dan sejak awal 2026 telah kehilangan 35,9% nilainya.
Meski demikian, KB Valbury Sekuritas tetap merekomendasikan beli (buy) saham BBCA dengan target harga Rp9.480 per saham, menggunakan asumsi valuasi price to book value (P/B) 3,8 kali berdasarkan proyeksi 2026. Sekuritas itu menilai harga saham berpotensi mengalami re-rating apabila katalis positif terhadap kinerja BCA mulai terealisasi, seperti pertumbuhan kredit dan imbal hasil kredit yang melampaui perkiraan sehingga meningkatkan net interest margin (NIM), serta biaya kredit yang lebih rendah dari estimasi.
Hingga saat ini, belum ada keterangan resmi lebih lanjut dari Bank Mandiri mengenai dampak tekanan pasar terhadap kinerja perseroan. Namun, langkah Bank Mandiri dalam menyalurkan kredit ke sektor batu bara menunjukkan optimisme terhadap prospek bisnis ekosistem Jhonlin Group ke depan.